Demandar A TransUnion
Demande a TransUnion por errores en su reporte de crédito
Usted disputó el error. TransUnion lo "verificó" de todos modos. Eso no es el final — puede ser una violación de la ley federal. Nuestros abogados FCRA demandan a TransUnion para forzar la corrección y recuperar daños por el perjuicio causado. Sin honorarios a menos que ganemos
¿Puede demandar a TransUnion?
Sí. Bajo el Fair Credit Reporting Act (FCRA), usted puede demandar a TransUnion en corte federal cuando no realiza una investigación razonable de su disputa, o sigue reportando información que usted ya demostró que es incorrecta. Generalmente debe disputar el error primero y darle a TransUnion la oportunidad de corregirlo — si verifica la información falsa o lo ignora, esa falla es lo que crea su reclamo.
La mayoría de las personas nunca se da cuenta de lo fuerte que está la ley de su lado. TransUnion es una compañía multimillonaria, pero el FCRA le permite a un consumidor común exigirle responsabilidad — y traslada sus honorarios de abogado a TransUnion cuando usted gana.
Principales razones por las que la gente demanda a TransUnion
➤ Falta de investigación — Usted disputó un error y TransUnion ejecutó una revisión automatizada, "verificó" los datos falsos y cerró el caso sin una investigación real.
➤ Archivo de crédito mezclado — TransUnion fusionó las cuentas, deudas o identidad de otra persona en su reporte por un nombre o número de Seguro Social similar.
➤ Reportado como fallecido — TransUnion lo marcó como fallecido, bloqueándole el acceso a crédito, préstamos y cuentas.
➤ Errores reinsertados — TransUnion eliminó un error y luego dejó que reapareciera sin notificarle — eso en sí mismo es una violación del FCRA.
➤ Cuentas por robo de identidad — TransUnion sigue reportando cuentas fraudulentas incluso después de que usted presentó un reporte de robo de identidad ante la FTC.
Lo que puede recuperar al demandar a TransUnion

Daños reales
Un préstamo o hipoteca negados, un empleo o apartamento perdidos, tasas de interés más altas y la angustia emocional causada por el error.
Daños estatutarios
De $100 a $1,000 por cada violación intencional, incluso si no puede probar una cantidad de daño en dólares.
Honorarios de abogado
La disposición de traslado de honorarios del FCRA significa que TransUnion paga sus honorarios de abogado cuando usted gana. Por eso podemos tomar casos sólidos sin costo inicial para usted.
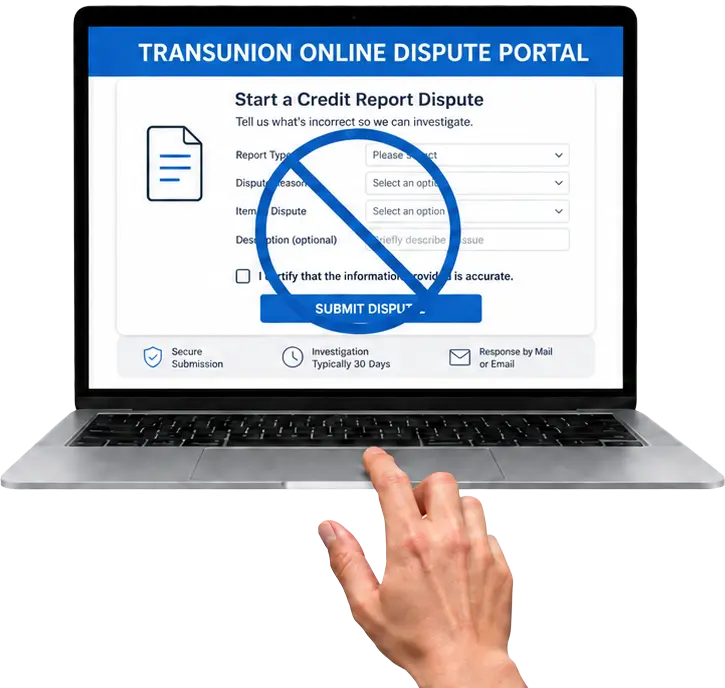
Antes de disputar: No use el portal en línea de TransUnion ⚠️
Consejo importante: El portal de disputas en línea de TransUnion a menudo incluye un acuerdo de arbitraje escondido en sus términos de servicio. Hacer clic en "aceptar" puede renunciar a su derecho de demandar a TransUnion en corte. Si su error es grave — robo de identidad, cuentas que no son suyas, deudas reportadas después de una bancarrota — no dispute en línea. Dispute por correo certificado, para conservar su derecho a una demanda federal y tener prueba de qué envió y cuándo.
Cómo demandar a TransUnion por un error en su reporte de crédito

Dispute por escrito
Envíe a TransUnion una disputa por correo certificado con copias de su evidencia. Esto inicia el plazo de investigación de 30 días del FCRA y crea su registro documental.

Espere la respuesta
TransUnion generalmente tiene 30 días para investigar y responder por escrito. Si corrige el error, perfecto. Si "verifica" la información falsa, usted puede tener un reclamo.

Traiga a un abogado
Revisamos su disputa, la respuesta y el daño causado, y construimos un caso basado en evidencia que TransUnion no puede descartar.

Presente una demanda en corte federal
Si TransUnion aun así no lo corrige, demandamos bajo el FCRA para forzar la corrección y recuperar sus daños y honorarios de abogado.
Sobre TransUnion
TransUnion es una de las tres agencias de crédito nacionales y una demandada frecuente en casos FCRA, incluso por archivos mezclados, errores reinsertados y por reportar información vinculada a robo de identidad después de que un consumidor la disputó.
Datos de contacto para disputas (como referencia — nosotros manejamos esto por nuestros clientes):
Sede central — Chicago, Illinois
Disputa por correo — TransUnion LLC, Consumer Dispute Center, P.O. Box 2000, Chester, PA 19016
Teléfono — 1-800-916-8800
PARTNERS
Who We Work With
Client Success Stories
Jose helped me go through my credit report and immediately spotted signs of identity theft. He explained everything clearly and walked me through the next steps. The whole process was quick and smooth.
Excellent law firm. They fought hard for me when an identity theft account was reporting on my credit report. Best law firm in New York.
My mother had her identity stolen and debt collectors kept coming after her. Tariq Law researched the fraudulent activity, stopped wage garnishment, and got her money back.
I contacted them after receiving a summons related to a credit complaint. They explained my options and helped me file a motion to dismiss. The case was dismissed.
had a great experience with Tariq Law. They solved my issues quickly and efficiently. Carlos was very responsive and genuinely caring
These guys are extremely professional and knowledgeable. They truly care about helping people. I even came back a second time.
Preguntas frecuentes
P1. ¿De verdad puedo demandar a TransUnion siendo una sola persona contra una compañía enorme?
Sí. El FCRA fue escrito para permitir que los consumidores individuales exijan responsabilidad a las agencias de crédito. No necesita igualar los recursos de TransUnion — la ley traslada sus honorarios de abogado a TransUnion cuando usted gana, así que puede llevar un caso sólido sin dinero de su bolsillo.
P2. ¿Tengo que disputar con TransUnion antes de poder demandar?
En casi todos los casos, sí. Las cortes generalmente requieren que usted le dé aviso del error a TransUnion y una oportunidad de corregirlo a través del proceso de disputa primero. Cuando TransUnion luego no investiga razonablemente o verifica el error de todos modos, esa falla es lo que le da el derecho a demandar.
P3. ¿Cuánto tiempo tengo para demandar a TransUnion?
El FCRA generalmente le da dos años desde la fecha en que descubrió la violación, o cinco años desde que ocurrió — lo que llegue primero. Como los plazos varían según la situación, lo mejor es que revisen su caso apenas se dé cuenta de que TransUnion no va a corregir el error.
P4. ¿Cuánto cuesta demandar a TransUnion?
Para la mayoría de los casos, nada por adelantado. Trabajamos por contingencia, y la disposición de traslado de honorarios del FCRA significa que TransUnion paga sus honorarios de abogado cuando usted gana. La revisión de su caso siempre es gratuita.
P5. ¿Qué obtendré si gano?
Depende del daño. Puede recuperar daños reales (crédito negado, oportunidades perdidas, angustia emocional), daños estatutarios de $100 a $1,000 por violaciones intencionales y, en algunos casos, daños punitivos — además de la corrección de su reporte de crédito.
¿Listo para exigirle responsabilidad a TransUnion?
Cada mes que un error de TransUnion permanece en su reporte, puede costarle más. Averigüe si tiene un caso — es gratis, y no paga nada a menos que ganemos.

También ayudamos a los consumidores a demandar a las otras dos agencias — Equifax y Experian.
Defendiendo sus derechos contra reportes de crédito incorrectos y errores de identidad bajo el Fair Credit Reporting Act.


Enlaces rápidos
Suscríbase a nuestro boletín
© Copyright 2026. Credit Report Lawyers. All rights reserved.